Domain fräsapparate.de kaufen?
Wir ziehen mit dem Projekt
fräsapparate.de um.
Sind Sie am Kauf der Domain
fräsapparate.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fräsapparate.de kaufen?
Welche Kapitalgesellschaften gibt es?
Welche Kapitalgesellschaften gibt es? Kapitalgesellschaften sind Unternehmen, bei denen das Kapital in Form von Anteilen gehalten wird. Zu den bekanntesten Kapitalgesellschaften gehören die GmbH (Gesellschaft mit beschränkter Haftung) und die AG (Aktiengesellschaft). Daneben gibt es auch die KGaA (Kommanditgesellschaft auf Aktien) und die SE (Europäische Gesellschaft). Jede dieser Gesellschaftsformen hat ihre eigenen rechtlichen Rahmenbedingungen und Vorteile für die Unternehmer. Welche Kapitalgesellschaft für ein Unternehmen die beste Wahl ist, hängt von verschiedenen Faktoren wie Größe, Branche und Haftungsrisiken ab. **
Warum Mindestkapital bei Kapitalgesellschaften?
Das Mindestkapital bei Kapitalgesellschaften dient dazu, die Gläubiger zu schützen. Durch die Einzahlung eines Mindestkapitals wird sichergestellt, dass die Gesellschaft über ausreichende finanzielle Mittel verfügt, um ihren Verpflichtungen nachzukommen. Dies schafft Vertrauen bei Geschäftspartnern, Lieferanten und Kunden. Zudem soll das Mindestkapital sicherstellen, dass die Gesellschaft langfristig wirtschaftlich erfolgreich agieren kann. Es dient somit auch der Stabilität und Nachhaltigkeit des Unternehmens. Letztendlich soll das Mindestkapital auch verhindern, dass Unternehmen gegründet werden, die von vornherein zahlungsunfähig sind. **

Ähnliche Suchbegriffe für Kapitalgesellschaften
Top-Angebote
Produkte zum Begriff Kapitalgesellschaften:
-
Gesellschaftsrecht II. Recht der Kapitalgesellschaften, Fachbücher von Ulrich Eisenhardt, Ulrich WackerbarthDie Neuauflage: Für die Neuauflage wurde das Buch grundlegend überarbeitet und vielfach aktualisiert, teilweise auch sinnvoll gekürzt. Insbesondere wurde das Recht der Gesellschafterdarlehen neu gefasst und die aktuelle Rechtsprechung des IX. Senats eingearbeitet; ferner werden neu behandelt die Frage der Abfindung zum Börsenkurs bei Grundlagengeschäften, die Diskussion zur Reform des Konzernrechts und aktuelle Fragen zur Gesellschafterklage in der GmbH. Die Konzeption: GmbH und Aktiengesellschaft stehen im Mittelpunkt dieses Lehrbuchs zum Kapitalgesellschaftsrecht. Beide werden nicht getrennt nach Rechtsformen, sondern systematisch gegliedert parallel dargestellt. Neben klassischen Fragen wie etwa Durchgriffshaftung, Kapitalerhaltung, Minderheitenschutz und gesellschaftsrechtlichen Treuepflichten liegt ein Fokus auf Corporate Governance und Konzernrecht. Ferner werden Bilanz- und Insolvenzrecht sowie das Kapitalmarktrecht entsprechend ihrer heutigen Bedeutung für Kapitalgesellschaften mit in den Blick genommen. Zahlreiche Beispiele und Schaubilder veranschaulichen die komplexen Zusammenhänge. In 34 Fällen mit Lösungsskizzen kann das Gelernte umgehend eingeübt werden. Wichtige höchstrichterliche Entscheidungen und neue Entwicklungen runden die Darstellung ab. Band II des Lehrbuchklassikers von Wackerbarth/Eisenhardt begleitet Studierende des Schwerpunktbereiches Gesellschafts- und Wirtschaftsrecht durch ihre Vorlesungen und bereitet verlässlich auf Klausur und Prüfung vor.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
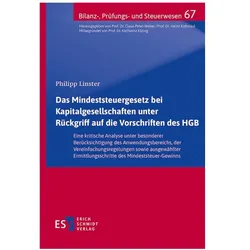
Das Mindeststeuergesetz bei Kapitalgesellschaften unter Rckgriff auf die Vorschriften des HGB, Fachbücher von Philipp LinsterDas Mindeststeuergesetz (MinStG) bei Kapitalgesellschaften stellt ein neuartiges Konzept zur globalen Mindestbesteuerung dar, das auf den Grundlagen der handelsrechtlichen Konzernrechnungslegung basiert. Ziel ist es, eine Mindestbesteuerung von 15 % zu gewährleisten. In seiner umfassenden Analyse beleuchtet Dr. Philipp Linster die komplexen Aspekte des MinStG, einschliesslich der damit verbundenen Herausforderungen und Unsicherheiten. Die Studie bietet eine kritische Betrachtung des Anwendungsbereichs, der enthaltenen Vereinfachungsregelungen sowie der Ermittlungsschritte des Mindeststeuer-Gewinns. Durch zahlreiche Abbildungen, Beispiele und Tabellen werden Schwachstellen identifiziert und Handlungsempfehlungen zur Verbesserung gegeben, wobei der HGB-Rechnungslegungsstandard als Grundlage dient. Diese fundierte Untersuchung richtet sich an Fachleute, die sich mit den Auswirkungen des MinStG auf Kapitalgesellschaften auseinandersetzen möchten.108,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
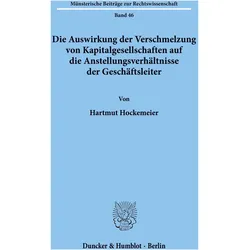
Die Auswirkung der Verschmelzung von Kapitalgesellschaften auf die Anstellungsverhältnisse der Gesch, Fachbücher von Hartmut HockemeierDieses Fachbuch von Hartmut Hockemeier untersucht die Auswirkungen der Verschmelzung von Kapitalgesellschaften auf die Anstellungsverhältnisse der Beschäftigten. Es bietet eine umfassende Analyse der rechtlichen und wirtschaftlichen Aspekte, die mit solchen Fusionen verbunden sind. Der Autor beleuchtet die Herausforderungen und Chancen, die sich aus der Integration von Unternehmen ergeben, und diskutiert die rechtlichen Rahmenbedingungen, die die Anstellungsverhältnisse beeinflussen. Mit einem klaren Fokus auf die volkswirtschaftlichen Implikationen bietet das Buch wertvolle Einblicke für Studierende, Fachleute und Entscheidungsträger im Bereich Wirtschaft und Recht. Die 143 Seiten umfassende Publikation ist im kartonierten Einband erhältlich und stammt aus Deutschland. Sie ist ein unverzichtbares Werk für alle, die sich mit den komplexen Themen der Unternehmensfusionen und deren Auswirkungen auf die Arbeitswelt auseinandersetzen möchten.54,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
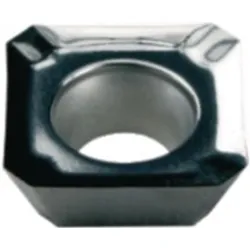
Tecwerk, Zubehör Maschine, Wendeschneidplatte SEKT1204AFFN-AL N20 Bearbeitung AluminiumDie Wendeschneidplatte SEKT1204AFFN-AL N20 von Tecwerk ist speziell für die Bearbeitung von Aluminium konzipiert. Mit ihrer innovativen Spanformer-Geometrie ermöglicht sie eine effiziente und präzise Zerspanung. Die Platte hat eine Breite von 12,7 mm und eine Länge von 12,7 mm, was sie ideal für den Einsatz in Fräsmaschinen macht. Sie bietet eine maximale Schnitttiefe von bis zu 7 mm in NE-Metallen und ist für verschiedene Bearbeitungsanwendungen geeignet. Die Wendeschneidplatte zeichnet sich durch ihre hohe Standzeit und Zuverlässigkeit aus, was sie zu einer wertvollen Ergänzung für jede Werkstatt macht. Die Verwendung dieser Wendeschneidplatte optimiert den Bearbeitungsprozess und sorgt für eine gleichbleibend hohe Qualität der gefertigten Teile. - Spezielle Geometrie für Aluminiumverarbeitung - Maximale Schnitttiefe von 7 mm in NE-Metallen - Optimiert für Fräsmaschinen - Hohe Standzeit und Zuverlässigkeit.128,31 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind nichtfinanzielle Kapitalgesellschaften?
Was sind nichtfinanzielle Kapitalgesellschaften? **
-
Was sind Kapitalgesellschaften Beispiele?
Kapitalgesellschaften sind Unternehmen, bei denen das Eigenkapital in Form von Aktien oder Anteilen gehalten wird. Beispiele für Kapitalgesellschaften sind Aktiengesellschaften (AG), Gesellschaften mit beschränkter Haftung (GmbH), Kommanditgesellschaften auf Aktien (KGaA) und Societas Europaea (SE). Diese Unternehmen haben eine eigene Rechtspersönlichkeit und haften nur mit ihrem Unternehmensvermögen, nicht mit dem persönlichen Vermögen der Gesellschafter. Bekannte Beispiele für Kapitalgesellschaften sind beispielsweise Volkswagen (AG), BMW (AG), Siemens (AG) und Adidas (AG). **
-
Was zahlen Kapitalgesellschaften für Steuern?
Kapitalgesellschaften zahlen in der Regel Körperschaftsteuer auf ihren Gewinn. Der aktuelle Körperschaftsteuersatz in Deutschland beträgt 15%. Zusätzlich müssen Kapitalgesellschaften auch Gewerbesteuer zahlen, deren Höhe je nach Gemeinde unterschiedlich ist. Insgesamt belaufen sich die Steuerlasten für Kapitalgesellschaften in Deutschland auf durchschnittlich etwa 30-33% ihres Gewinns. Es gibt jedoch auch Möglichkeiten für Kapitalgesellschaften, ihre Steuerlast durch verschiedene steuerliche Optimierungsstrategien zu reduzieren. **
-
Was sind Personengesellschaften und Kapitalgesellschaften?
Was sind Personengesellschaften und Kapitalgesellschaften? Personengesellschaften sind Unternehmen, bei denen die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft haften. Beispiele für Personengesellschaften sind die GbR, OHG und KG. Kapitalgesellschaften hingegen sind Unternehmen, bei denen die Haftung der Gesellschafter auf ihre Einlagen beschränkt ist. Beispiele für Kapitalgesellschaften sind die GmbH und die AG. Der Hauptunterschied zwischen beiden Gesellschaftsformen liegt also in der Haftung der Gesellschafter. **

Was zählt zu den Kapitalgesellschaften?
Zu den Kapitalgesellschaften zählen juristische Personen, die über ein festes Grundkapital verfügen und in der Regel durch Anteile am Kapital beteiligt sind. Dazu gehören beispielsweise die GmbH (Gesellschaft mit beschränkter Haftung) und die AG (Aktiengesellschaft). Kapitalgesellschaften haften grundsätzlich nur mit ihrem Gesellschaftsvermögen und nicht mit dem persönlichen Vermögen der Gesellschafter. Sie unterliegen einer strengen gesetzlichen Regelung und müssen beispielsweise Jahresabschlüsse veröffentlichen und Steuern zahlen. In Deutschland sind Kapitalgesellschaften im Handelsgesetzbuch (HGB) und im GmbH-Gesetz bzw. Aktiengesetz geregelt. **
Was müssen kleine Kapitalgesellschaften veröffentlichen?
Kleine Kapitalgesellschaften müssen ihren Jahresabschluss, bestehend aus Bilanz, Gewinn- und Verlustrechnung sowie Anhang, im Bundesanzeiger veröffentlichen. Zudem müssen sie eine Offenlegung des Lageberichts sowie ggf. des Konzernabschlusses vornehmen. Diese Veröffentlichungen dienen der Transparenz und Informationspflicht gegenüber Gläubigern, Investoren und anderen Stakeholdern. Die genauen Anforderungen und Fristen für die Veröffentlichung sind im Handelsgesetzbuch (HGB) geregelt. Es ist wichtig, dass kleine Kapitalgesellschaften diese Pflichten ernst nehmen, um mögliche rechtliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Kapitalgesellschaften:
-
Recht der Kapitalgesellschaften, Fachbücher von Thomas Raiser, Rüdiger VeilDas Fachbuch "Recht der Kapitalgesellschaften" bietet eine umfassende und detaillierte Analyse der rechtlichen Rahmenbedingungen für verschiedene Kapitalgesellschaftsformen, einschliesslich Aktiengesellschaften, Societas Europaea und Gesellschaften mit beschränkter Haftung. Es behandelt zentrale Themen wie Insolvenz- und Restrukturierungsrecht, Konzernrecht, Umwandlungsrecht sowie Übernahmerecht und Kapitalmarktrecht. Verfasst von den Experten Thomas Raiser und Rüdiger Veil, ist dieses Lehrbuch eine wertvolle Ressource für Studierende und Fachleute im Bereich Wirtschaft und Recht. Die 7. Auflage, die 2025 erscheint, bietet aktuelle Informationen und praxisnahe Beispiele, um ein tiefes Verständnis der komplexen Materie zu fördern. Die klare Struktur und die umfassende Darstellung der Themen machen es zu einem unverzichtbaren Nachschlagewerk für alle, die sich mit dem Recht der Kapitalgesellschaften auseinandersetzen.149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
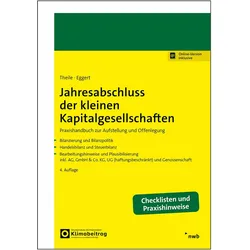
Jahresabschluss der kleinen Kapitalgesellschaften, Fachbücher von Carsten Theile, Wolfgang EggertDas Fachbuch "Jahresabschluss der kleinen Kapitalgesellschaften" vom NWB Verlag bietet eine umfassende und praxisnahe Anleitung zur Erstellung und Offenlegung von Jahresabschlüssen für kleine Kapitalgesellschaften. Es richtet sich an Fachleute im Bereich Wirtschaft und Recht, die sich mit den spezifischen Anforderungen und Regelungen in diesem Bereich auseinandersetzen. Die vierte Auflage, die im Jahr 2025 veröffentlicht wird, berücksichtigt aktuelle Entwicklungen und rechtliche Rahmenbedingungen. Der kartonierte Einband sorgt für eine ansprechende und langlebige Präsentation des Werkes. Das Buch behandelt zentrale Themen der Betriebswirtschaft und bietet wertvolle Informationen für die korrekte Aufstellung von Jahresabschlüssen. Es ist ein unverzichtbares Nachschlagewerk für alle, die sich mit der finanziellen Berichterstattung kleiner Kapitalgesellschaften befassen. Die klare Struktur und die verständliche Sprache machen es sowohl für Praktiker als auch für Studierende zugänglich. Dieses Sachbuch ist ein wichtiges Hilfsmittel, um die gesetzlichen Anforderungen zu erfüllen und die finanzielle Transparenz zu gewährleisten.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesellschaftsrecht II. Recht der Kapitalgesellschaften, Fachbücher von Ulrich Eisenhardt, Ulrich WackerbarthDie Neuauflage: Für die Neuauflage wurde das Buch grundlegend überarbeitet und vielfach aktualisiert, teilweise auch sinnvoll gekürzt. Insbesondere wurde das Recht der Gesellschafterdarlehen neu gefasst und die aktuelle Rechtsprechung des IX. Senats eingearbeitet; ferner werden neu behandelt die Frage der Abfindung zum Börsenkurs bei Grundlagengeschäften, die Diskussion zur Reform des Konzernrechts und aktuelle Fragen zur Gesellschafterklage in der GmbH. Die Konzeption: GmbH und Aktiengesellschaft stehen im Mittelpunkt dieses Lehrbuchs zum Kapitalgesellschaftsrecht. Beide werden nicht getrennt nach Rechtsformen, sondern systematisch gegliedert parallel dargestellt. Neben klassischen Fragen wie etwa Durchgriffshaftung, Kapitalerhaltung, Minderheitenschutz und gesellschaftsrechtlichen Treuepflichten liegt ein Fokus auf Corporate Governance und Konzernrecht. Ferner werden Bilanz- und Insolvenzrecht sowie das Kapitalmarktrecht entsprechend ihrer heutigen Bedeutung für Kapitalgesellschaften mit in den Blick genommen. Zahlreiche Beispiele und Schaubilder veranschaulichen die komplexen Zusammenhänge. In 34 Fällen mit Lösungsskizzen kann das Gelernte umgehend eingeübt werden. Wichtige höchstrichterliche Entscheidungen und neue Entwicklungen runden die Darstellung ab. Band II des Lehrbuchklassikers von Wackerbarth/Eisenhardt begleitet Studierende des Schwerpunktbereiches Gesellschafts- und Wirtschaftsrecht durch ihre Vorlesungen und bereitet verlässlich auf Klausur und Prüfung vor.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Mindeststeuergesetz bei Kapitalgesellschaften unter Rckgriff auf die Vorschriften des HGB, Fachbücher von Philipp LinsterDas Mindeststeuergesetz (MinStG) bei Kapitalgesellschaften stellt ein neuartiges Konzept zur globalen Mindestbesteuerung dar, das auf den Grundlagen der handelsrechtlichen Konzernrechnungslegung basiert. Ziel ist es, eine Mindestbesteuerung von 15 % zu gewährleisten. In seiner umfassenden Analyse beleuchtet Dr. Philipp Linster die komplexen Aspekte des MinStG, einschliesslich der damit verbundenen Herausforderungen und Unsicherheiten. Die Studie bietet eine kritische Betrachtung des Anwendungsbereichs, der enthaltenen Vereinfachungsregelungen sowie der Ermittlungsschritte des Mindeststeuer-Gewinns. Durch zahlreiche Abbildungen, Beispiele und Tabellen werden Schwachstellen identifiziert und Handlungsempfehlungen zur Verbesserung gegeben, wobei der HGB-Rechnungslegungsstandard als Grundlage dient. Diese fundierte Untersuchung richtet sich an Fachleute, die sich mit den Auswirkungen des MinStG auf Kapitalgesellschaften auseinandersetzen möchten.108,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Kapitalgesellschaften gibt es?
Welche Kapitalgesellschaften gibt es? Kapitalgesellschaften sind Unternehmen, bei denen das Kapital in Form von Anteilen gehalten wird. Zu den bekanntesten Kapitalgesellschaften gehören die GmbH (Gesellschaft mit beschränkter Haftung) und die AG (Aktiengesellschaft). Daneben gibt es auch die KGaA (Kommanditgesellschaft auf Aktien) und die SE (Europäische Gesellschaft). Jede dieser Gesellschaftsformen hat ihre eigenen rechtlichen Rahmenbedingungen und Vorteile für die Unternehmer. Welche Kapitalgesellschaft für ein Unternehmen die beste Wahl ist, hängt von verschiedenen Faktoren wie Größe, Branche und Haftungsrisiken ab. **
-
Warum Mindestkapital bei Kapitalgesellschaften?
Das Mindestkapital bei Kapitalgesellschaften dient dazu, die Gläubiger zu schützen. Durch die Einzahlung eines Mindestkapitals wird sichergestellt, dass die Gesellschaft über ausreichende finanzielle Mittel verfügt, um ihren Verpflichtungen nachzukommen. Dies schafft Vertrauen bei Geschäftspartnern, Lieferanten und Kunden. Zudem soll das Mindestkapital sicherstellen, dass die Gesellschaft langfristig wirtschaftlich erfolgreich agieren kann. Es dient somit auch der Stabilität und Nachhaltigkeit des Unternehmens. Letztendlich soll das Mindestkapital auch verhindern, dass Unternehmen gegründet werden, die von vornherein zahlungsunfähig sind. **
-
Was sind nichtfinanzielle Kapitalgesellschaften?
Was sind nichtfinanzielle Kapitalgesellschaften? **
-
Was sind Kapitalgesellschaften Beispiele?
Kapitalgesellschaften sind Unternehmen, bei denen das Eigenkapital in Form von Aktien oder Anteilen gehalten wird. Beispiele für Kapitalgesellschaften sind Aktiengesellschaften (AG), Gesellschaften mit beschränkter Haftung (GmbH), Kommanditgesellschaften auf Aktien (KGaA) und Societas Europaea (SE). Diese Unternehmen haben eine eigene Rechtspersönlichkeit und haften nur mit ihrem Unternehmensvermögen, nicht mit dem persönlichen Vermögen der Gesellschafter. Bekannte Beispiele für Kapitalgesellschaften sind beispielsweise Volkswagen (AG), BMW (AG), Siemens (AG) und Adidas (AG). **
Ähnliche Suchbegriffe für Kapitalgesellschaften
-
Die Auswirkung der Verschmelzung von Kapitalgesellschaften auf die Anstellungsverhältnisse der Gesch, Fachbücher von Hartmut HockemeierDieses Fachbuch von Hartmut Hockemeier untersucht die Auswirkungen der Verschmelzung von Kapitalgesellschaften auf die Anstellungsverhältnisse der Beschäftigten. Es bietet eine umfassende Analyse der rechtlichen und wirtschaftlichen Aspekte, die mit solchen Fusionen verbunden sind. Der Autor beleuchtet die Herausforderungen und Chancen, die sich aus der Integration von Unternehmen ergeben, und diskutiert die rechtlichen Rahmenbedingungen, die die Anstellungsverhältnisse beeinflussen. Mit einem klaren Fokus auf die volkswirtschaftlichen Implikationen bietet das Buch wertvolle Einblicke für Studierende, Fachleute und Entscheidungsträger im Bereich Wirtschaft und Recht. Die 143 Seiten umfassende Publikation ist im kartonierten Einband erhältlich und stammt aus Deutschland. Sie ist ein unverzichtbares Werk für alle, die sich mit den komplexen Themen der Unternehmensfusionen und deren Auswirkungen auf die Arbeitswelt auseinandersetzen möchten.54,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tecwerk, Zubehör Maschine, Wendeschneidplatte SEKT1204AFFN-AL N20 Bearbeitung AluminiumDie Wendeschneidplatte SEKT1204AFFN-AL N20 von Tecwerk ist speziell für die Bearbeitung von Aluminium konzipiert. Mit ihrer innovativen Spanformer-Geometrie ermöglicht sie eine effiziente und präzise Zerspanung. Die Platte hat eine Breite von 12,7 mm und eine Länge von 12,7 mm, was sie ideal für den Einsatz in Fräsmaschinen macht. Sie bietet eine maximale Schnitttiefe von bis zu 7 mm in NE-Metallen und ist für verschiedene Bearbeitungsanwendungen geeignet. Die Wendeschneidplatte zeichnet sich durch ihre hohe Standzeit und Zuverlässigkeit aus, was sie zu einer wertvollen Ergänzung für jede Werkstatt macht. Die Verwendung dieser Wendeschneidplatte optimiert den Bearbeitungsprozess und sorgt für eine gleichbleibend hohe Qualität der gefertigten Teile. - Spezielle Geometrie für Aluminiumverarbeitung - Maximale Schnitttiefe von 7 mm in NE-Metallen - Optimiert für Fräsmaschinen - Hohe Standzeit und Zuverlässigkeit.128,31 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tecwerk, Zubehör Maschine, Wendeschneidplatte DCMT11T308-M PMK30 Bearbeitung mittelDie Wendeschneidplatte DCMT11T308-M PMK30 von Tecwerk ist speziell für die mittlere Bearbeitung von Materialien konzipiert. Sie bietet eine hohe Präzision und Effizienz beim Drehen von Stahl, rostfreiem Stahl und Guss. Mit einer maximalen Schnitttiefe von 2 mm und einer minimalen Schnitttiefe von 0,8 mm ermöglicht diese Wendeschneidplatte eine flexible Anpassung an verschiedene Bearbeitungsanforderungen. Die TiAlN-Beschichtung sorgt für eine verbesserte Standzeit und reduziert den Verschleiss, was die Produktivität erhöht. Die Platte hat eine Länge von 11,6 mm und einen Durchmesser von 9,525 mm, was sie zu einer idealen Wahl für präzise Anwendungen in der Metallbearbeitung macht. Mit einer Verpackungseinheit von 10 Stück pro Kartonage ist sie auch für den professionellen Einsatz geeignet. - Maximale Schnitttiefe von 2 mm für verschiedene Materialien - TiAlN-Beschichtung für erhöhte Standzeit - Vielseitig einsetzbar in der mittleren Bearbeitung - Verpackungseinheit von 10 Stück für effiziente Nutzung.107,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tecwerk, Zubehör Maschine, Wendeschneidplatte XPHT160412S-M PMK30 Bearbeitung mittelDie Wendeschneidplatte XPHT160412S-M PMK30 von Tecwerk ist speziell für die mittlere Bearbeitung konzipiert und bietet eine optimale Lösung für verschiedene Materialien, einschliesslich Stahl, rostfreiem Stahl und Guss. Mit einer Spanformer-Geometrie M ermöglicht diese Platte präzise Schnitte und eine hohe Effizienz in der Bearbeitung. Die maximale Schnitttiefe beträgt bis zu 15 mm, während die minimale Schnitttiefe bei 1,2 mm liegt. Die Wendeschneidplatte ist mit einer Tin-Beschichtung versehen, die die Lebensdauer und Leistung der Platte erhöht. Sie eignet sich ideal für den Einsatz in Oberfräsen und ist in einer praktischen Verpackungseinheit von 10 Stück erhältlich. Diese Wendeschneidplatte ist eine zuverlässige Wahl für Fachleute, die Wert auf Qualität und Präzision legen. - Spanformer-Geometrie M für mittlere Bearbeitung - Maximale Schnitttiefe von 15 mm in verschiedenen Materialien - Tin-beschichtet für erhöhte Lebensdauer - Praktische Verpackungseinheit von 10 Stück.199,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlen Kapitalgesellschaften für Steuern?
Kapitalgesellschaften zahlen in der Regel Körperschaftsteuer auf ihren Gewinn. Der aktuelle Körperschaftsteuersatz in Deutschland beträgt 15%. Zusätzlich müssen Kapitalgesellschaften auch Gewerbesteuer zahlen, deren Höhe je nach Gemeinde unterschiedlich ist. Insgesamt belaufen sich die Steuerlasten für Kapitalgesellschaften in Deutschland auf durchschnittlich etwa 30-33% ihres Gewinns. Es gibt jedoch auch Möglichkeiten für Kapitalgesellschaften, ihre Steuerlast durch verschiedene steuerliche Optimierungsstrategien zu reduzieren. **
-
Was sind Personengesellschaften und Kapitalgesellschaften?
Was sind Personengesellschaften und Kapitalgesellschaften? Personengesellschaften sind Unternehmen, bei denen die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft haften. Beispiele für Personengesellschaften sind die GbR, OHG und KG. Kapitalgesellschaften hingegen sind Unternehmen, bei denen die Haftung der Gesellschafter auf ihre Einlagen beschränkt ist. Beispiele für Kapitalgesellschaften sind die GmbH und die AG. Der Hauptunterschied zwischen beiden Gesellschaftsformen liegt also in der Haftung der Gesellschafter. **
-
Was zählt zu den Kapitalgesellschaften?
Zu den Kapitalgesellschaften zählen juristische Personen, die über ein festes Grundkapital verfügen und in der Regel durch Anteile am Kapital beteiligt sind. Dazu gehören beispielsweise die GmbH (Gesellschaft mit beschränkter Haftung) und die AG (Aktiengesellschaft). Kapitalgesellschaften haften grundsätzlich nur mit ihrem Gesellschaftsvermögen und nicht mit dem persönlichen Vermögen der Gesellschafter. Sie unterliegen einer strengen gesetzlichen Regelung und müssen beispielsweise Jahresabschlüsse veröffentlichen und Steuern zahlen. In Deutschland sind Kapitalgesellschaften im Handelsgesetzbuch (HGB) und im GmbH-Gesetz bzw. Aktiengesetz geregelt. **
-
Was müssen kleine Kapitalgesellschaften veröffentlichen?
Kleine Kapitalgesellschaften müssen ihren Jahresabschluss, bestehend aus Bilanz, Gewinn- und Verlustrechnung sowie Anhang, im Bundesanzeiger veröffentlichen. Zudem müssen sie eine Offenlegung des Lageberichts sowie ggf. des Konzernabschlusses vornehmen. Diese Veröffentlichungen dienen der Transparenz und Informationspflicht gegenüber Gläubigern, Investoren und anderen Stakeholdern. Die genauen Anforderungen und Fristen für die Veröffentlichung sind im Handelsgesetzbuch (HGB) geregelt. Es ist wichtig, dass kleine Kapitalgesellschaften diese Pflichten ernst nehmen, um mögliche rechtliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.